최저가가 실거래보다 4천만원 이상 낮은 함안 1,794세대 84㎡
이 물건 핵심 3가지
011,794세대 대단지 84㎡, 최저가 1억 2,950만원
- 1올해 1억 7,000만~2억 1,000만원에 거래된 평형입니다같은 평형은 6~8월 6건이 1억 7,000만원(16층)~2억 1,000만원(14층)에 거래됐습니다. 이 집은 4층이어서 시세가 거래가 하단에 가까울 수 있고, 2차 매각은 경쟁이 붙기 쉬워 실제 낙찰가는 최저가보다 높을 수 있습니다.
- 2매각물건명세서상 조사된 임차인이 없습니다근저당과 경매개시결정은 매각으로 소멸해 넘겨받을 권리가 없습니다(매각물건명세서 기준).
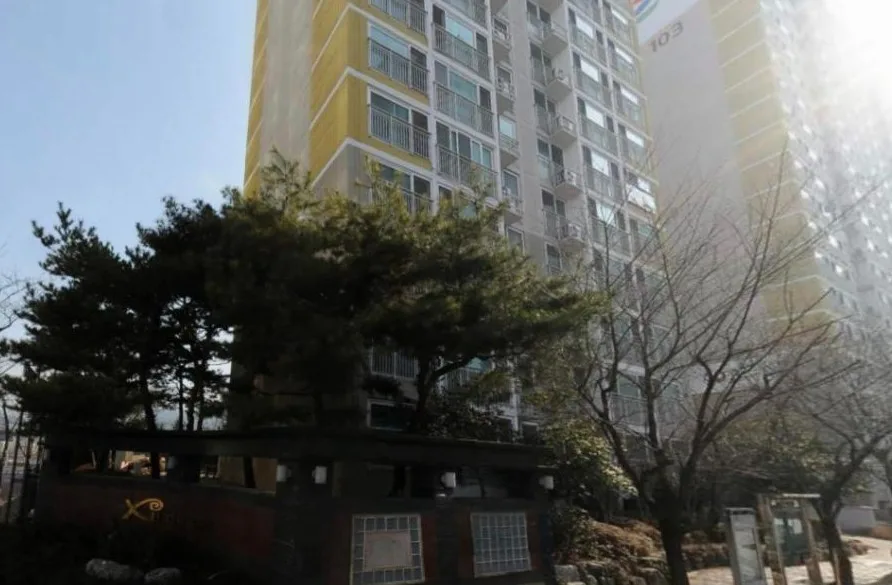
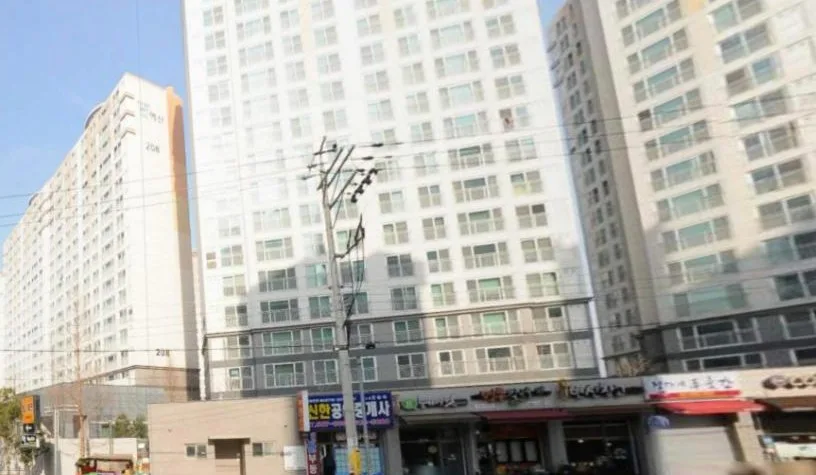
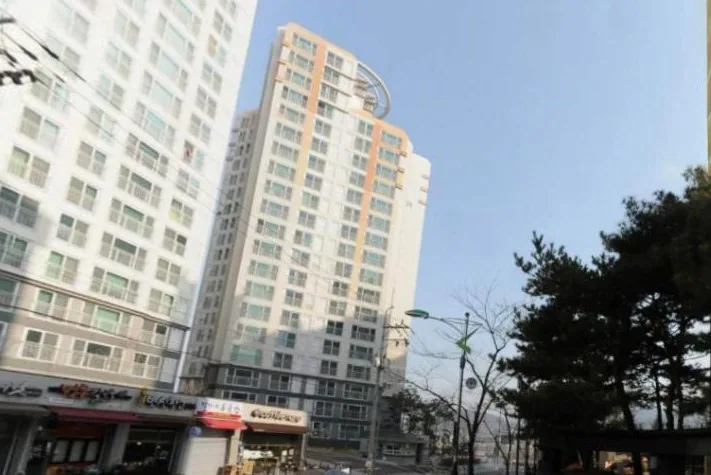
- 3GS건설이 지은 2006년 입주 대단지22개 동, 1,794세대 규모로 주차대수가 세대수보다 많습니다.
명도 일정이나 내 조건의 대출 한도가 궁금하다면
02권리는 ‘안전’, 명도는 점유자 확인부터
말소기준권리(경매 후 소멸·인수를 가르는 기준 권리)는 2014년 3월 24일 현대캐피탈 근저당권입니다. 등기에는 이 근저당과 경매개시결정만 있어 매각물건명세서상 인수할 권리가 없습니다. 등기에 나오지 않는 공용부분 체납관리비(연체료 제외)는 낙찰자가 넘겨받을 수 있으니 관리사무소에 확인하세요.
명도(살고 있는 사람을 내보내고 집을 넘겨받는 일) 기준으로 보면, 매각물건명세서상 조사된 임차인은 없지만 실제 점유자는 현장에서 확인해야 합니다. 2008년부터 소유한 소유자가 살고 있다면 대항력이 없어 협의가 안 될 때 잔금 납부 뒤 6개월 안에 인도명령을 신청할 수 있습니다.
AI 위험도 기준 보기
권리: 매수인이 떠안는 권리·금액이 있는지 봅니다. 명도: 소유자 거주·임차인 전액 배당·빈집이면 안전, 점유자 미확인이나 서류상 불일치 등 확인할 사항이 있으면 보통, 대항력 있는 임차인·유치권 등은 주의입니다. 법원 자료 기준이며 입찰 전 최종 확인이 필요합니다.
03생애최초라면 현금 2천5백90만원부터
함안은 비규제지역이라 집값 대비 대출 비율이 규제지역보다 높습니다. 최저가에 낙찰받는다고 가정한 경락잔금대출(낙찰 뒤 잔금을 치르기 위한 대출) 기준입니다. 기존 집 처분 조건의 처분 기한은 대출 은행에서 확인하시기 바랍니다.
| 구분 | LTV | 필요 현금(최저가 낙찰 가정) |
|---|---|---|
| 생애최초 | 80% | 2천5백90만원 |
| 무주택·1주택(처분 조건) | 70% | 3천8백85만원 |
| 처분 안 하는 1주택·다주택 | 60% | 5천1백80만원 |
LTV는 집값 대비 대출 비율입니다. 1억 5,000만원에 낙찰받으면 무주택자(LTV 70%)는 현금 4천5백만원이 필요합니다. 은행이 소액임차보증금(2,500만원)을 한도에서 빼면(방공제) 필요 현금이 더 늘고, 소득 대비 원리금 상환 비율(DSR)에 따라 한도가 더 줄 수 있습니다. 취득세(무주택자 기준 약 1.1%)는 별도이고, 3주택 이상 취득이면 중과 여부를 미리 확인하세요.
이 물건이 궁금하신가요?
현장 확인, 대출 조건 등 궁금한 점을 남겨 주시면 담당자가 연락드립니다.
매각기일·최저가는 법원 사정으로 바뀔 수 있으니 입찰 전 대법원 법원경매정보에서 확인하시기 바랍니다.
답글 남기기